Un estudi de la Universitat de València analitza una assegurança per a afrontar l'impacte econòmic del divorci
- Servei de Màrqueting i Comunicació - Unitat de Cultura Científica i de la Innovació
- 23 de setembre de 2026
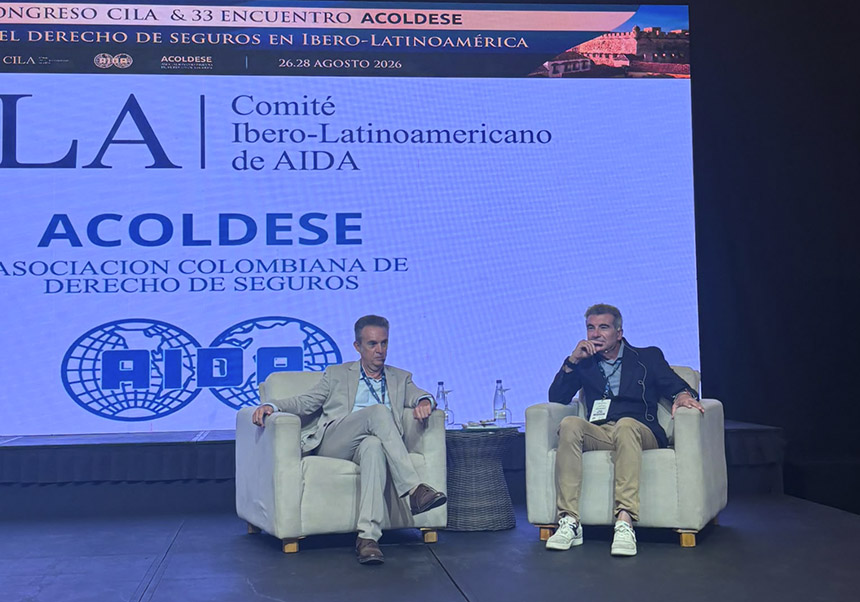
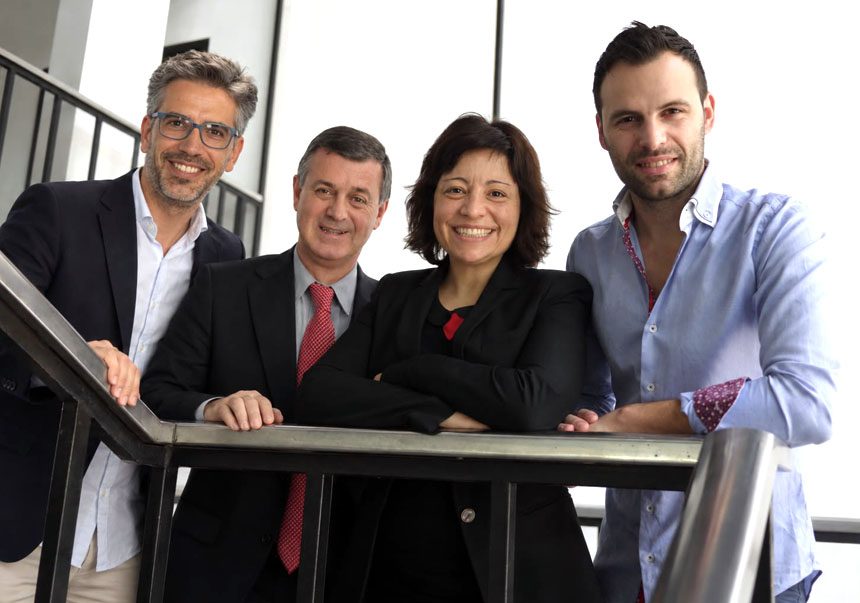
D'esquerra a dreta: Juan Bataller Grau i Carlos Vidal Meliá.
Un estudi liderat per la Universitat de València analitza la viabilitat d'implementar una assegurança de divorci. Aquesta cobertura pretén contribuir a suportar les despeses immediates associades a la ruptura, entre les quals destaquen els costos jurídics, de les mudances o dels allotjaments temporals.
L'estudi, publicat en la revista Humanities and Social Sciences Communications, està desenvolupat per Juan Bataller-Grau, catedràtic de Dret Mercantil i director de Patrimonium, i Carlos Vidal-Meliá, catedràtic d'Economia Financera i Actuarial de la UV. El treball aborda la falta de protecció davant de les necessitats econòmiques imminents que pateixen moltes llars, especialment dones i col·lectius vulnerables, durant una ruptura matrimonial.
Els autors destaquen que l'assegurança de divorci és objecte de debat des de fa dècades, però s'ha aplicat de manera excepcional. En aquest sentit, l'objectiu de la investigació és examinar les condicions necessàries perquè una cobertura d'aquest tipus resulte tècnica, jurídica i socialment viable. Per a això, Bataller i Vidal prenen com a exemple la representació de l'assegurança de divorci transmesa a través de les narratives culturals i la contrasten amb casos reals. Concretament, combinen l'anàlisi de la sèrie The Divorce Insurance amb l'estudi d'experiències dels Estats Units i Europa i de les principals dificultats jurídiques i financeres afrontades.
L'equip investigador ressalta que “una cobertura limitada i ben dissenyada pot ajudar a cobrir les despeses derivades d'una ruptura matrimonial. No es tracta d'incentivar el divorci ni de compensar-ne totes les conseqüències econòmiques, sinó d'estudiar una possible eina de protecció complementària al dret de família i a les polítiques públiques”.
Les troballes mostren que les propostes més factibles consisteixen en cobertures de curt termini destinades a proporcionar liquiditat per a les despeses immediates. L'estudi emfatitza en què, a més de dissenyar una assegurança que encaixe amb l'ordenament jurídic, també necessita acceptació social. “Ha de percebre's com una ajuda davant d’una transició familiar difícil, no com un ‘premi’ per divorciar-se”, apunta el grup de treball.
Així mateix, Bataller i Vidal subratllen que “les fórmules més plausibles són les que proporcionen una protecció econòmica limitada, mitjançant un capital prèviament pactat o una cobertura de despeses concretes, especialment jurídiques”. L'anàlisi planteja les condicions necessàries per a desenvolupar un producte assegurador responsable. En aquesta línia, els autors també recalquen la importància d'establir períodes de carència, límits de cobertura i mecanismes que reduïsquen la contractació davant d’una ruptura ja imminent i els incentius al frau.
El treball ha rebut finançament de la Generalitat Valenciana, mitjançant el projecte CIPROM/2024/75 “El modern dret de l’assegurança”, i del Ministeri de Ciència, Innovació i Universitats, mitjançant el projecte PID2024-159634NB-I00 “Towards the prevention of ageism: an ius privatist approach”.
El marc per a una protecció financera temporal
L'estudi parteix de dues investigacions prèvies. Vidal ja havia desenvolupat una primera versió del model de l'assegurança de divorci, publicada en la revista Family Transitions, en la qual arreplega les aplicacions possibles d'aquesta assegurança a través de l'anàlisi d'una població simulada de 10.000 parelles, que projecta la supervivència biològica i el manteniment de les relacions de matrimoni de la mostra durant 30 anys.
Aquest enfocament permet traduir característiques verificables —com l'edat de contraure matrimoni, la història de convivència, l'asimetria d'ingressos entre cònjuges i els divorcis previs— en la configuració de pagaments diferenciats en funció de les característiques de la parella. Segons els resultats de les simulacions, aquesta assegurança és “actuarialment concebible com a protecció financera temporal”.
D'altra banda, Bataller i Vidal havien analitzat també la possibilitat d'establir a Espanya una assegurança de divorci com un capital prèviament pactat que, conforme expliquen, “s'abonaria en produir-se la separació”. Aquest treball, publicat en la Revista de Derecho del Sistema Financiero, aporta la “bastida per a la construcció d'un contracte atípic, però d’utilitat pràctica, i examina com articular aquesta cobertura en el dret espanyol”, conclouen els autors.
Referència dels articles:
Bataller-Grau, J. i Vidal-Meliá, C. (2026). “When fictional imagination meets divorce insurance: feasibility, safeguards, and family outcomes”. Humanities and Social Sciences Communications, 13, article 1262. DOI: https://doi.org/10.1057/s41599-026-07654-6.
Vidal-Meliá, C. (2026). “Divorce Insurance: A Simulation-Based Framework for Short-Term Financial Protection in Marital Dissolution”. Family Transitions. DOI: https://doi.org/10.1080/28375300.2026.2724728.
Bataller-Grau, J. i Vidal-Meliá, C. (2025). “El seguro de divorcio como seguro de sumas: una propuesta desde el Derecho español”. Revista de Derecho del Sistema Financiero: mercados, operadores y contratos, núm. 10. DOI: https://doi.org/10.32029.
Categories: Recerca, innovació i transferència , Investigació a la UV , Dret Mercantil "Manuel Broseta Pont" , Economia Financera i Actuarial
Altres Notícies